

























Esito: annullamento della sentenza impugnata limitatamente al reato di bancarotta fraudolenta documentale, con rinvio ad altra Sezione della Corte di appello di Roma per nuovo esame sul punto.
Indice dei contenuti
ToggleIl caso
La Corte di appello di Roma aveva confermato la condanna dell’amministratrice unica di una società fallita per bancarotta documentale. Il dato posto al centro della decisione di merito era l’assenza del libro giornale relativo all’esercizio 2018, ritenuta tale da impedire la ricostruzione del patrimonio e del movimento degli affari della società.
Il ricorso per cassazione articolava cinque motivi. La difesa aveva contestato, tra l’altro, la disciplina della notificazione nel procedimento prefallimentare, l’utilizzabilità di una deposizione resa in dibattimento da un appartenente alla polizia giudiziaria, la valutazione della testimonianza del curatore e, con il quarto motivo, la ricostruzione dell’elemento soggettivo della bancarotta documentale.
Proprio quest’ultima censura viene accolta. I giudici di merito avevano considerato l’assenza del libro giornale come una forma di tenuta della contabilità tale da rendere impossibile la ricostruzione patrimoniale, ritenendo quindi sufficiente il dolo generico.
Il testo del provvedimento presenta, nella ricostruzione iniziale, il riferimento testuale all’«art. 216, comma prima, n. 1». La motivazione che fonda l’annullamento esamina invece espressamente e ripetutamente le due fattispecie dell’art. 216, comma 1, n. 2, legge fallimentare. Il presente commento si attiene a quest’ultimo dato, che costituisce il contenuto della questione effettivamente decisa dalla Corte.
La questione giuridica
La questione riguarda il confine tra le due forme di bancarotta fraudolenta documentale contemplate dall’art. 216, comma 1, n. 2, legge fallimentare e, soprattutto, il diverso elemento soggettivo richiesto.
Da una parte vi è la fattispecie che la sentenza definisce «specifica», comprendente la sottrazione, la distruzione o la falsificazione, totale o parziale, dei libri e delle altre scritture contabili. La Cassazione vi ricomprende anche l’omessa tenuta, totale o parziale, purché sorretta dal dolo specifico di procurare a sé o ad altri un ingiusto profitto oppure di recare pregiudizio ai creditori.
Dall’altra parte vi è la fattispecie a dolo generico, relativa alla tenuta della contabilità «in guisa da» non rendere possibile la ricostruzione del patrimonio o del movimento degli affari. Secondo la Corte, questa seconda ipotesi presuppone libri contabili effettivamente esistenti, rinvenuti ed esaminati e una falsità contestuale alla tenuta: annotazioni originariamente false oppure omissioni di dati veri all’interno della contabilità.
La decisione
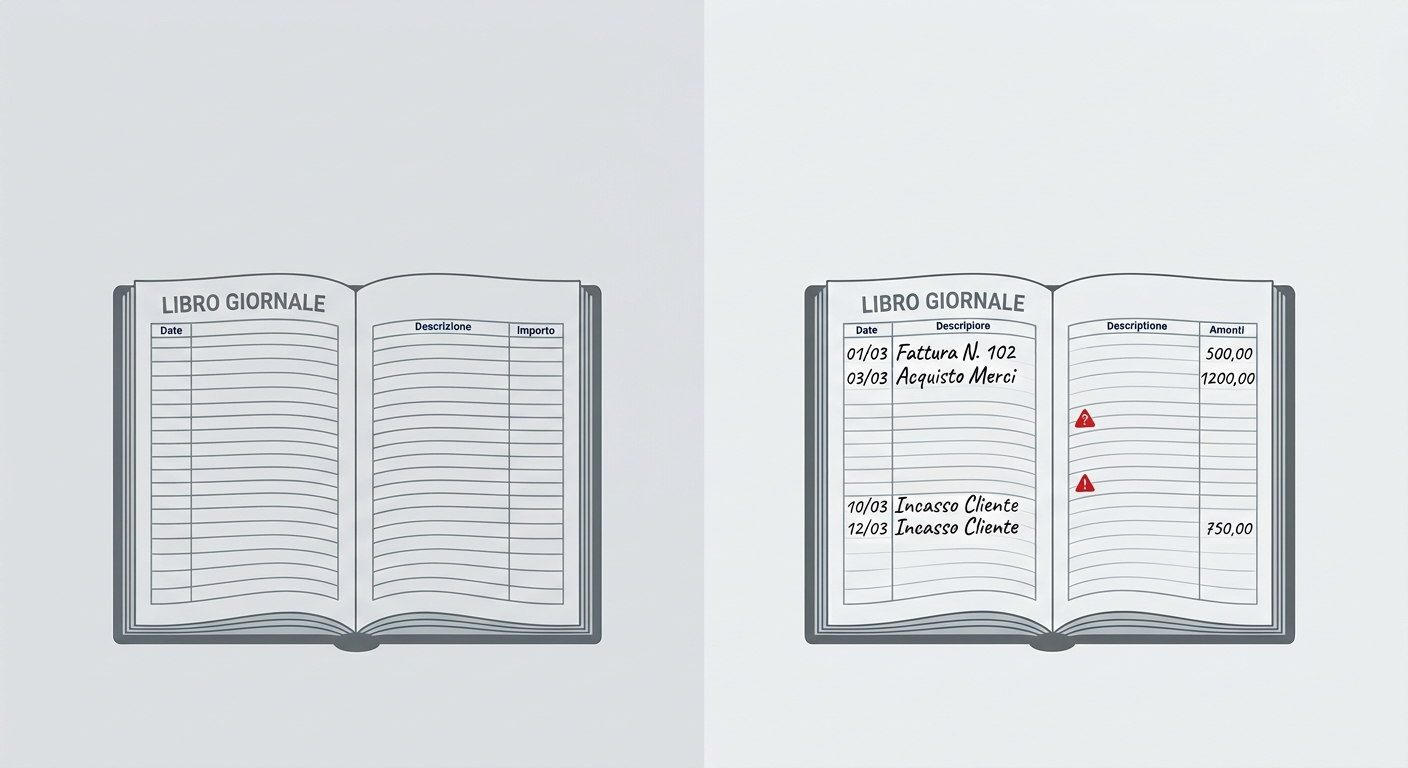
La Quinta Sezione censura la sentenza di merito perché ha sovrapposto i due piani di tipicità. L’assenza del libro giornale per un determinato esercizio costituisce, secondo la ricostruzione accolta dalla Corte, una forma di omessa tenuta parziale; non diventa una tenuta irregolare a dolo generico per il solo fatto che da tale assenza derivi l’impossibilità di ricostruire patrimonio e affari.
La nozione di omessa tenuta parziale è interpretata in termini ampi. Comprende la mancata istituzione di uno o più libri contabili in un determinato anno, la mancata istituzione degli stessi nel corso di diversi anni e anche l’ipotesi dei libri materialmente esistenti ma lasciati in bianco. Per la qualificazione fraudolenta di questa condotta è necessario il dolo specifico.
Diverso è il caso in cui i libri siano stati effettivamente tenuti, ma contengano annotazioni false oppure manchino della registrazione di specifiche operazioni realmente avvenute. È in questo secondo ambito che la sentenza colloca la fattispecie a dolo generico.
Nel caso concreto, la Corte rileva che non era stata accertata né valorizzata alcuna falsificazione originaria delle scritture, né sotto forma di annotazioni di dati falsi né sotto forma di omissione di dati veri all’interno di libri contabili istituiti. Il ragionamento seguito nei precedenti gradi era quindi giuridicamente errato.
Il quarto motivo viene accolto; il quinto, relativo alla particolare tenuità del fatto, resta assorbito. La sentenza è annullata limitatamente alla bancarotta fraudolenta documentale e gli atti vengono rinviati ad altra Sezione della Corte di appello di Roma per un nuovo esame.
Il commento
Il punto operativo della decisione è che l’impossibilità di ricostruire il patrimonio non consente, da sola, di individuare quale delle due fattispecie documentali ricorra. Prima dell’elemento soggettivo occorre qualificare esattamente la condotta contabile contestata.
Se manca un libro, se il libro non è stato istituito per un determinato esercizio o se esiste materialmente ma è rimasto privo di annotazioni, il problema è quello dell’omessa tenuta. In questa ipotesi la qualificazione come bancarotta fraudolenta richiede l’accertamento del dolo specifico indicato dalla norma. Non è sufficiente trasformare il risultato pratico dell’omissione — l’impossibilità della ricostruzione — nel criterio che consente di applicare automaticamente la diversa fattispecie a dolo generico.
Se, invece, la contabilità esiste ed è stata tenuta, il tema diventa quello delle modalità con cui è stata formata: dati originariamente falsi oppure omissione di dati veri relativi a specifiche operazioni. È questa la struttura che la sentenza collega alla seconda fattispecie e al dolo generico.
La distinzione ha una conseguenza immediata sul piano difensivo. La contestazione e la motivazione non possono limitarsi a indicare genericamente che le scritture sono incomplete o che la ricostruzione contabile è risultata impossibile. Occorre verificare quale libro mancasse, se fosse stato istituito, quale periodo fosse interessato e se si discuta di totale assenza di annotazioni oppure di omissione di specifiche registrazioni in una contabilità esistente. Da questa qualificazione dipende il coefficiente soggettivo che deve essere provato.
Anche il richiamo della Cassazione alla bancarotta semplice documentale va letto nei suoi limiti. La Corte osserva che l’esigenza del dolo specifico nell’omessa tenuta fraudolenta è necessaria anche per distinguerla dalla fattispecie semplice dell’art. 217 legge fallimentare. Non dispone però alcuna riqualificazione in bancarotta semplice e non afferma che la sua sussistenza sia stata accertata nel caso concreto.
Allo stesso modo, l’annullamento non equivale a un’assoluzione. Il giudice del rinvio dovrà nuovamente esaminare la responsabilità per la bancarotta documentale applicando la distinzione tracciata dalla Cassazione e verificando l’elemento soggettivo pertinente alla condotta effettivamente accertata.
Il presente contributo ha finalità informativa e di commento giurisprudenziale. La pubblicazione e il commento del provvedimento non implicano che il procedimento sia stato patrocinato dall’autore o dal suo Studio.
Per una consulenza legale, per l’esame di un procedimento penale o per la valutazione di una strategia difensiva, è possibile fissare
un appuntamento in studio, telefonico o in videoconferenza.
Sentenza integrale in forma omissata
REPUBBLICA ITALIANA
IN NOME DEL POPOLO ITALIANO
LA CORTE SUPREMA DI CASSAZIONE
SEZIONE QUINTA PENALE
Composta da
Dott. GUARDIANO Alfredo – Presidente
Dott. ROMANO Michele – Consigliere
Dott. MOROSINI Elisabetta Maria – Consigliere
Dott. CUOCO Michele – Consigliere
Dott. AGNINO Francesco – Relatore
ha pronunciato la seguente
SENTENZA
sul ricorso proposto da: [OMISSIS] nato a [OMISSIS] il [OMISSIS]
avverso la sentenza del 10/02/2026 della Corte d’Appello di Roma
Visti gli atti, il provvedimento impugnato e il ricorso;
udita la relazione svolta dal Consigliere Francesco Agnino;
udito il Pubblico Ministero, in persona del Sostituto Procuratore CINZIA PARASPORO che ha concluso chiedendo la inammissibilità del ricorso
Svolgimento del processo
1. Con la sentenza impugnata, la Corte di Appello di Roma ha confermato la sentenza del Tribunale di Civitavecchia che ha condannato a pena di giustizia [OMISSIS] per il reato bancarotta documentale ex art. 216, comma prima, n. 1, in relazione al fallimento della società [OMISSIS], dichiarato il 4 febbraio 2021.
L’imputata, amministratore unico, è stata condannata in relazione all’accusa di avere tenuto la contabilità in guisa da non rendere possibile la ricostruzione del patrimonio e del movimento degli affari.
In particolare, per i giudici capitolini l’assenza del libro giornale per l’esercizio 2018 ha reso impossibile la ricostruzione del patrimonio e del volume degli affari della società fallita.
2. L’imputata, per il tramite del proprio difensore ha proposto ricorso, articolando cinque motivi di censura.
2.1. Con il primo motivo, la difesa reitera l’eccezione di incostituzionalità dell’art. 15 della legge fallimentare.
In particolare, la difesa evidenzia che la [OMISSIS] ha avuto conoscenza della sentenza di fallimento solo al momento della notifica dell’avviso di conclusione delle indagini, sicché alla stessa sarebbe stata preclusa la possibilità di far valere i propri diritti nella fase pre-fallimentare, evitando il fallimento ed il conseguente giudizio penale.
2.2. Con il secondo motivo, eccepisce la violazione dei termini delle indagini preliminari, con conseguente inutilizzabilità delle dichiarazioni rese dal teste [OMISSIS] nel corso dell’esame dibattimentale.
2.3. Con il terzo motivo, la difesa eccepisce plurimi vizi della motivazione, in relazione alla testimonianza del curatore fallimentare.
Dall’esame testimoniale del curatore è emerso che le scritture erano complete e comunque sufficienti per l’espletamento dell’incarico.
2.4. Con il quarto motivo denuncia violazione di legge, vizio di motivazione in ordine alla sussistenza del dolo.
Invero, la ricorrente evidenzia come la Corte territoriale avrebbe desunto il dolo specifico, in via meramente presuntiva, dalla sola mancata consegna delle scritture dando rilievo, più che ad una specifica volontà di arrecare pregiudizio ai creditori, tenuto conto che l’imputata non ha mai avuto conoscenza della fase prefallimentare (prima) e fallimentare (dopo), poiché non ha mai avuto conoscenza della notifica della fissazione dell’udienza relativa in cui avrebbe potuto avere contezza dell’esistenza di eventuali creditori.
2.5. Con il quinto motivo, la difesa si duole del fatto che – sebbene in altra vicenda sovrapponibile alla odierna fattispecie, sia stata disposta l’assoluzione per tenuità del fatto – la Corte di appello ha disatteso la circostanza.
3. Con requisitoria del 16 luglio 2026, il Sostituto PG, dott.ssa Cinzia Parasporo, chiedeva la inammissibilità del ricorso.
4. Con memoria difensiva, l’Avv. [OMISSIS], insisteva per l’accoglimento del ricorso.
Motivi della decisione
1. Il ricorso deve essere accolto nei limiti che saranno appreso indicati.
2. Il primo motivo è manifestamente infondato.
2.1. L’indirizzo pec che le società e gli imprenditori individuali devono dichiarare alla Camera di Commercio equivale, in effetti, ad un recapito sostanzialmente assimilabile alla sede legale di questi ultimi, sicché può affermarsi che, di regola, e salvo che venga fornita prova contraria, il mancato funzionamento, per qualunque causa, dell’indirizzo pec dichiarato dalla società ovvero dall’imprenditore individuale alla Camera di Commercio si ascrive tra le cosiddette irreperibilità “colpevoli” del destinatario sul quale incombe l’onere di comunicare un recapito informatico che lo renda effettivamente raggiungibile (Sez. 1 civ., n. 16365 del 2018, la quale ha ritenuto che la notifica telematica del ricorso per la dichiarazione di fallimento eseguita all’indirizzo pec dichiarato da una società si perfeziona in virtù dell’attestazione di avvenuta consegna alla formale intestataria, non potendo tale notifica essere ritenuta invalida qualora, pur essendo riconducibile alla destinataria in base alle risultanze del registro delle imprese, l’indirizzo di posta elettronica non sia, di fatto, abilitato all’uso da parte sua).
La nuova disciplina, applicabile a tutti procedimenti introdotti successivamente al 31 dicembre 2013, è stata, del resto, esaminata dalla Corte costituzionale la quale, con la pronuncia n. 146/2016, in relazione ai parametri di cui alla Cost., artt. 3 e 24, ha puntualizzato che (a differenza della disposizione di cui all’art. 145 cod. proc. civ., esclusivamente finalizzata all’esigenza di assicurare alla persona giuridica l’effettivo esercizio del diritto di difesa in relazione agli atti ad essa indirizzati e alle connesse procedure), il nuovo art. 15 L.Fall. si propone di “coniugare” quella stessa finalità di tutela del diritto di difesa dell’imprenditore “con le esigenze di celerità e speditezza cui deve essere improntato il procedimento concorsuale”, prevedendo, appunto, a tal fine, che “il Tribunale è esonerato dall’adempimento di ulteriori formalità quando la situazione di irreperibilità deve imputarsi all’imprenditore medesimo”. La specialità e la complessità degli interessi (comuni ad una pluralità di operatori economici, ed anche di natura pubblica in ragione delle connotazioni soggettive del debitore e della dimensione oggettiva del debito), che il legislatore del 2012 ha inteso tutelare con l’introdotta semplificazione del procedimento notificatorio nell’ambito della procedura fallimentare, segnano, dunque, l’innegabile diversità tra il suddetto procedimento e quello ordinario di notifica ex art. 145 cod. proc. civ. (così, sempre Corte Cost. n. 146 cit.). Il diritto di difesa, nella sua declinazione di conoscibilità, da parte del debitore, dell’attivazione del procedimento fallimentare a suo carico, è, del resto, adeguatamente garantito dalla norma in esame proprio in ragione del predisposto duplice meccanismo di ricerca della società: la quale, infatti, ai fini della sua partecipazione al giudizio, viene notiziata prima presso il suo indirizzo di pec, del quale è obbligata a dotarsi, ex art. 16 del D.L. n. 185 cit. ed è tenuta a mantenere attivo durante la vita dell’impresa, in forza, dunque, di un sistema che presuppone il corretto operare della disciplina complessiva che regola le comunicazioni telematiche da parte dell’ufficio giudiziario e che, come tale, consente di giungere ad una conoscibilità effettiva dell’atto da notificare, in modo sostanzialmente equipollente a quella conseguibile con i meccanismi ordinari (ufficiale giudiziario e agente postale) (così, sempre Corte Cost. n. 146 cit.): e solo a fronte della non utile attivazione di tale primo meccanismo, segue la notificazione presso la sede legale dell’impresa collettiva, e cioè presso quell’indirizzo da comunicare obbligatoriamente, ai sensi dell’art. 2196 cod. civ., al momento dell’iscrizione nel registro delle imprese, la cui funzione è proprio quella di assicurare un sistema organico di pubblicità legale, che rende conoscibili (e perciò opponibili ai terzi, nell’interesse dello stesso imprenditore) i dati concernenti l’impresa e le principali vicende che la riguardano (cfr. Sez. 1 civ., n. 11356 del 2020, in motiv.).
Al riguardo, la Corte di cassazione, in tema di procedimento per la dichiarazione di fallimento, ha ritenuto manifestamente infondata la questione di legittimità costituzionale, in riferimento alla Cost., artt. 3 e 24, dell’art. 15, comma 3, L.Fall. (come sostituito dal D.L. n. 179 del 2012, conv., con modif., dalla L. n. 221/2012), nella parte in cui prevede la notificazione del ricorso alla persona giuridica tramite posta elettronica certificata e non nelle forme ordinarie di cui all’art. 145 cod. proc. civ.: invero, come già affermato dalla Corte costituzionale con la citata sentenza n. 146/2016, la diversità delle fattispecie a confronto giustifica, in termini di ragionevolezza, la differente disciplina, essendo l’art. 145 cod. proc. civ. esclusivamente finalizzato ad assicurare alla persona giuridica l’effettivo esercizio del diritto di difesa in relazione agli atti ad essa indirizzati, mentre la contestata disposizione si propone di coniugare la stessa finalità di tutela del medesimo diritto dell’imprenditore collettivo con le esigenze di celerità e speditezza proprie del procedimento concorsuale, caratterizzato da speciali e complessi interessi, anche di natura pubblica, idonei a rendere ragionevole ed adeguato un diverso meccanismo di garanzia di quel diritto, che tenga conto della violazione, da parte dell’imprenditore collettivo, degli obblighi, previsti per legge, di munirsi di un indirizzo di pec e di tenerlo attivo durante la vita dell’impresa (Sez. 1 civ., n. 21178 del 19/07/2023).
Questo meccanismo notificatorio non soffre eccezione – come sembrerebbe prospettare la difesa che differenzia gli effetti a secondo che venga in rilievo il processo civile o quello penale – giacché è funzionale alla semplificazione del procedimento notificatorio nell’ambito della procedura fallimentare.
In ogni caso vale il principio per cui il giudice penale, investito del giudizio relativo a reati di bancarotta ex artt. 216 e seguenti R.D. 16 marzo 1942, n. 267, non può sindacare la sentenza dichiarativa di fallimento quanto al presupposto oggettivo dello stato di insolvenza dell’impresa e ai presupposti soggettivi inerenti alle condizioni previste per la fallibilità dell’imprenditore.
3. Il secondo motivo è inammissibile.
Costituisce pacifico orientamento di questa Corte quello secondo il quale è inammissibile per aspecificità il ricorso per cassazione con cui si eccepisce l’inutilizzabilità di un elemento probatorio senza dedurne la decisività in forza della cd. “prova di resistenza”, ai fini dell’adozione del provvedimento impugnato. (Fattispecie in tema di acquisizione di elementi istruttori dopo la scadenza del termine di durata massima delle indagini preliminari)” (Sez. 3, n. 39603 del 03/10/2024, [OMISSIS], Rv. 287024-02; nello stesso senso, Sez. 5, n. 31823 del 06/10/2020, [OMISSIS], Rv. 279829 – 01; Sez. 2, n. 7986 del 18/11/2016, dep. 2017, [OMISSIS], Rv. 269218 -01).
Nel caso in esame, la ricorrente si è limitata a dedurre l’inutilizzabilità delle dichiarazioni dibattimentali del [OMISSIS], senza tuttavia esporre l’incidenza che la sua esclusione avrebbe nella prospettiva decisoria, in presenza della molteplicità di elementi presi in considerazione dai giudici dell’appello.
In ogni caso, la tesi sostenuta dalla difesa secondo cui l’inutilizzabilità dell’attività di indagine comporterebbe necessariamente l’inammissibilità della deposizione dibattimentale del maresciallo [OMISSIS], è erronea e non condivisibile, in quanto fondato sull’indebita sovrapposizione della informativa di PG come atto (eventualmente utilizzabile in sede di udienza preliminare ai fini del rinvio a giudizio o acquisibile al dibattimento se avente ad oggetto attività tecniche irripetibili) e le dichiarazioni dell’agente o ufficiale di PG in ordine all’attività espletata assunte al dibattimento nel contraddittorio delle parti.
Invero, in tema di prove, l’espletamento dell’attività di esame e di studio svolto dalla PG oltre il termine di durata delle indagini preliminari sul materiale tempestivamente posto in sequestro ed acquisito (segnatamente relazione del curatore fallimentare), pur impedendo l’acquisizione in via diretta al fascicolo del dibattimento dei risultati in tal modo ottenuti, non osta alla loro utilizzazione a seguito dell’esame dell’agente o ufficiale di PG effettuato nel contraddittorio delle parti.
In altri termini, nel caso di specie la prova utilizzata si è formata in dibattimento a seguito dell’esame dell’agente di PG nel contraddittorio delle parti.
4. Il terzo motivo è manifestamente infondato.
Quando viene dedotto il travisamento della prova è onere del ricorrente, in virtù del principio di “autosufficienza del ricorso”, suffragare la validità del suo assunto mediante la completa trascrizione dell’integrale contenuto degli atti medesimi (ovviamente nei limiti di quanto era già stato dedotto in sede di appello), dovendosi ritenere precluso al giudice di legittimità il loro esame diretto, a meno che il “fumus” del vizio dedotto non emerga all’evidenza dalla stessa articolazione del ricorso (Sez. 2, n. 20677 dell’11/04/2017, [OMISSIS], Rv. 270071 – 01; Sez. 4, n. 46979 del 10/11/2015, [OMISSIS], Rv. 265053 – 01; Sez. F. n. 37368 del 13/09/2007, [OMISSIS], Rv. 237302 – 01).
Non è sufficiente riportare meri stralci di singoli brani di prove dichiarative, estrapolati dal complessivo contenuto dell’atto processuale al fine di trarre rafforzamento dall’indebita frantumazione dei contenuti probatori, o, invece, procedere ad allegare in blocco ed indistintamente le trascrizioni degli atti processuali, postulandone la integrale lettura da parte della Suprema Corte (Sez. 1, n. 23308 del 18/11/2014, [OMISSIS], Rv. 263601 – 01; Sez. 3, n. 43322 del 02/07/2014, [OMISSIS], Rv. 260994 – 01, secondo cui la condizione della specifica indicazione degli “altri atti del processo”, con riferimento ai quali, l’art. 606, comma primo, lett. e), cod. proc. pen., configura il vizio di motivazione denunciabile in sede di legittimità, può essere soddisfatta nei modi più diversi (quali, ad esempio, l’integrale riproduzione dell’atto nel testo del ricorso, l’allegazione in copia, l’individuazione precisa dell’atto nel fascicolo processuale di merito), purché detti modi siano comunque tali da non costringere la Corte di cassazione ad una lettura totale degli atti, dandosi luogo altrimenti ad una causa di inammissibilità del ricorso, in base al combinato disposto degli artt. 581, comma primo, lett. c), e 591 cod. proc. pen.).
È necessario, pertanto: –a) identificare l’atto processuale omesso o travisato; –b) individuare l’elemento fattuale o il dato probatorio che da tale atto emerge e che risulta incompatibile con la ricostruzione svolta nella sentenza; –c) dare la prova della verità dell’elemento fattuale o del dato probatorio invocato, nonché della effettiva esistenza dell’atto processuale su cui tale prova si fonda; – d) indicare le ragioni per cui l’atto inficia e compromette, in modo decisivo, la tenuta logica e l’intera coerenza della motivazione, introducendo profili di radicale “incompatibilità” all’interno dell’impianto argomentativo del provvedimento impugnato (Sez. 6, n. 45036 del 02/12/2010, [OMISSIS], Rv. 249035 – 01).
Nel caso di specie, alle pp. 11 e 12 del ricorso, la difesa si è limitata a riprodurre meri stralci delle dichiarazioni del curatore fallimentare, di modo che il motivo di ricorso per come prima ricordato non è conforme al principio di autosufficienza.
5. Fondato è il quarto motivo.
La sentenza impugnata ha deciso disallineandosi rispetto alla giurisprudenza di legittimità oramai consolidata, che da tempo rammenta la distinzione delle due fattispecie previste dall’art. 216, comma primo, n. 2, L.Fall., indicandone il diverso coefficiente soggettivo, oltre che distinguendone la condotta oggettiva.
Seguendo l’opzione condivisa, in tema di bancarotta fraudolenta documentale, rientra nella prima fattispecie delineata dall’art. 216, comma 1, n. 2, legge fall. e richiede il dolo specifico di recare pregiudizio ai creditori o di procurare a sé o ad altri un ingiusto profitto, la nozione di omessa tenuta, anche parziale, delle scritture contabili, che comprende non solo la mancata istituzione di uno o più libri contabili, ma anche l’ipotesi della materiale esistenza dei libri “lasciati in bianco” e si differenzia dal caso, caratterizzato invece da dolo generico, dell’omessa annotazione di dati veri allorché l’omissione consista non nella totale mancanza di annotazioni, ma nell’omessa annotazione di specifiche operazioni (si richiamano, soprattutto, le recenti sentenze Sez. 5, n. 45246 del 7/11/2024, [OMISSIS], Rv. 287175 e Sez. 5, n. 6556 del 22/11/2024, dep. 2025, [OMISSIS], n.m.)
La prima fattispecie è quella costruita dal legislatore a dolo specifico (e per questo definita “specifica”) e consiste nella sottrazione o distruzione o falsificazione (totale o parziale) dei libri e delle altre scritture contabili; richiede il dolo specifico consistente nello scopo di arrecare a sé o ad altri un ingiusto profitto o di recare pregiudizio ai creditori. In tale prima ipotesi va ricompresa anche l’omessa tenuta dei libri contabili, sempre che la condotta omissiva sia sorretta da dolo specifico, perché altrimenti risulterebbe impossibile distinguere tale fattispecie da quella – analoga sotto il profilo materiale – di bancarotta semplice documentale prevista dall’art. 217 legge fall. (Sez. 5, n. 25432 del 11/4/2012, [OMISSIS], Rv. 252992; Sez. 5, n. 11115 del 22/01/2015, [OMISSIS], Rv. 262915; Sez. 5, n. 18320 del 07/11/2019, dep. 2020, [OMISSIS], Rv. 279179). Va aggiunto, a ulteriore chiarimento dell’opzione cui il Collegio aderisce, che l’omessa tenuta (così come la sottrazione, distruzione o falsificazione) può essere anche “parziale” e tale nozione ricomprende sia la mancata istituzione “sincronica” di uno o più libri contabili in un determinato anno, sia la mancata istituzione “diacronica” di uno o più libri contabili nel corso di diversi anni di vita dell’impresa, sia anche l’ipotesi della “materiale” esistenza dei libri contabili che però sono stati “lasciati in bianco”;
La seconda fattispecie di reato a dolo generico (definita anche “generale”), invece, è integrata dalla tenuta della contabilità in modo da rendere impossibile la ricostruzione del movimento degli affari e del patrimonio della fallita. Questa ipotesi, diversamente dalla prima, presuppone un accertamento condotto su libri contabili effettivamente rinvenuti ed esaminati dagli organi fallimentari e si realizza attraverso una falsità ideologica contestuale alla tenuta della contabilità, e cioè mediante l’annotazione “originaria” di dati oggettivamente falsi o l’omessa annotazione di dati veri, realizzata con le ulteriori connotazioni modali descritte dalla norma incriminatrice (Sez. 5, n. 5081 del 4 13/01/2020, [OMISSIS], Rv. 278321), che dà luogo ad annotazioni incomplete che incidono sul principio di continuità contabile, impedendo di ricostruire il patrimonio e il movimento degli affari (non come evento del reato, ma come carattere modale della condotta).
Essa si risolve in una fattispecie di falso ideologico materiale (per aggiunta di dati falsi o per omissione di dati veri) applicata alla bancarotta poiché determina comunque la parvenza (evidente nella locuzione normativa utilizzata: “in guisa da”) che la contabilità rifletta l’operatività dell’impresa e crea quell’inganno che è punito nella “bancarotta a dolo generico o generale”.
Sotto il profilo soggettivo, per la seconda fattispecie di bancarotta fraudolenta documentale, è sufficiente il dolo generico (Sez. 5, n. 33114 del 08/10/2020, [OMISSIS], Rv. 279838; Sez. 5, n. 26379 del 05/03/2019, [OMISSIS], Rv. 276650; Sez. 5, n. 43966 del 28/06/2017, [OMISSIS], Rv. 271611; Sez. 5, n. 18634 del 01/02/2017, [OMISSIS], Rv. 269904).
In conclusione, deve essere affermato che, in tema di bancarotta fraudolenta documentale, rientra nella prima fattispecie delineata dall’art. 216, comma 1, n. 2, legge fall., e richiede il dolo specifico di recare pregiudizio ai creditori o di procurare a sé o ad altri un ingiusto profitto, la nozione di omessa tenuta, anche parziale, delle scritture contabili, che comprende sia la mancata istituzione “sincronica” di uno o più libri contabili in un determinato anno, sia la mancata istituzione “diacronica” di uno o più libri contabili nel corso di diversi anni di vita dell’impresa, sia anche l’ipotesi della “materiale” esistenza dei libri contabili che però sono stati “lasciati in bianco”.
Orbene, a p. 4 i giudici di merito dopo aver precisato che l’assenza del libro giornale per l’esercizio 2018 ha reso impossibile la ricostruzione del patrimonio e del volume degli affari della società fallita, hanno tratto la conseguenza che si è in presenza di una tenuta della contabilità in guisa da non rendere possibile la ricostruzione del patrimonio e del movimento degli affari, per la quale è sufficiente il dolo generico.
Per quanto esposto al paragrafo precedente, si tratta di una valutazione errata, poiché confonde i piani di tipicità delle due diverse disposizioni di reato, contenute nella previsione di legge citata, e ritiene sussistente il delitto di bancarotta fraudolenta documentale da irregolare tenuta delle scritture contabili, a dolo generico, là dove nessuna falsificazione originaria delle stesse scritture è stata accertata ovvero valorizzata, né sotto forma di annotazione di dati falsi né sotto forma di omessa annotazione di dati veri all’interno di uno o più dei libri contabili istituiti.
In altri termini, la condotta contestata alla ricorrente, che si realizza quando i libri o le altre scritture contabili sono tenute in guisa tale da non rendere possibile la ricostruzione del patrimonio o del movimento degli affari, integra un’ipotesi di reato a dolo generico, che presuppone un accertamento condotto su libri contabili effettivamente rinvenuti ed esaminati dai predetti organi e si realizza attraverso una falsità ideologica contestuale alla tenuta della contabilità, e cioè mediante l’annotazione originaria di dati oggettivamente falsi o l’omessa annotazione di dati veri, realizzata con le ulteriori connotazioni modali descritte dalla norma incriminatrice (Sez. 5, n. 18634 del 01/02/2017, [OMISSIS], Rv. 269904; Sez. 5, n. 26379 del 05/03/2019, [OMISSIS], Rv. 276650). Va precisato che rientra nella ipotesi “a dolo generico” il caso della omessa annotazione di dati veri allorché l’omissione consista non nella totale assenza di annotazioni, ma nella mancata annotazione di specifiche operazioni.
6. Il quinto motivo resta assorbito per effetto dell’accoglimento del quarto motivo di ricorso.
P.Q.M.
Annulla la sentenza impugnata limitatamente al reato di bancarotta fraudolenta documentale con rinvio ad altra sezione della Corte di Appello di Roma per nuovo esame sul punto.
Così deciso in Roma, il 10 settembre 2026.
Depositata in Cancelleria il 18 settembre 2026.
























































